Phân tích thị trường cà phê ngày 28/10/2026: Giá nội địa giảm, Arabica điều chỉnh mạnh hơn Robusta
Thị trường cà phê ngày 28/10/2026 xuất hiện một diễn biến đáng chú ý: giá Robusta nhân xô tại các vùng thu mua Tây Nguyên giảm, trong khi hợp đồng Robusta London kỳ hạn tháng 1/2027 nhích tăng. Trên New York, Arabica kỳ hạn tháng 12/2026 lại giảm mạnh hơn đáng kể.
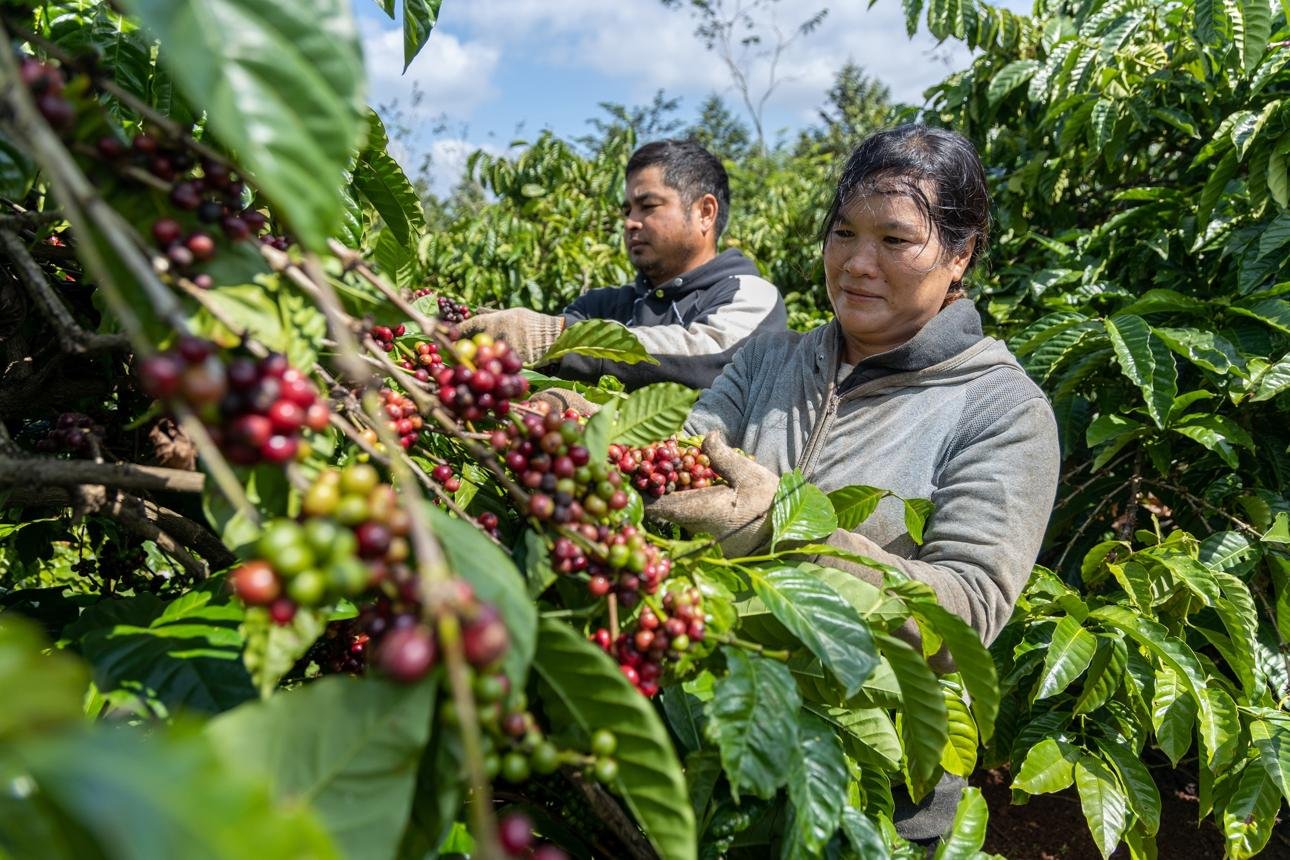
Tác giả ảnh: Luba Glazunova
Sự phân hóa này cho thấy không thể sử dụng biến động của một hợp đồng kỳ hạn để giải thích toàn bộ thị trường vật chất. Giá tại Việt Nam còn chịu tác động của tiến độ thu hoạch, chất lượng lô hàng, nhu cầu mua giao ngay, tỷ giá và điều kiện giao dịch cụ thể.
Diễn biến giá ngày 28/10/2026
Theo bảng giá cập nhật lúc 06:37 ngày 28/10/2026 của Báo Lâm Đồng, các mức tham chiếu được ghi nhận như sau:
| Thị trường / khu vực | Giá | Biến động |
|---|---|---|
| Đắk Lắk | 88.800 đồng/kg | Giảm 700 đồng/kg |
| Gia Lai | 88.800 đồng/kg | Giảm 700 đồng/kg |
| Lâm Đồng | 88.300 đồng/kg | Giảm 700 đồng/kg |
| Đắk Nông (khu vực tỉnh cũ) | 89.000 đồng/kg | Giảm 500 đồng/kg |
| Robusta London, kỳ hạn 01/2027 | 3.220 USD/tấn | Tăng 19 USD/tấn, tương đương 0,59% |
| Arabica New York, kỳ hạn 12/2026 | 293,75 cent/pound | Giảm 7,20 cent/pound, tương đương 2,39% |
Giá bình quân của bốn vùng thu mua được nguồn trên ghi nhận là 88.725 đồng/kg, giảm khoảng 650 đồng/kg so với mức tham chiếu phiên trước. Đây là mức bình quân của các vùng có dữ liệu, không phải báo giá áp dụng cho mọi đại lý hoặc mọi phẩm cấp cà phê nhân xô.
Giá London và New York trong bảng là giá hợp đồng kỳ hạn với tháng giao hàng khác nhau. Chúng không phải giá mua cà phê nhân tại vườn và không thể quy đổi trực tiếp thành giá giao dịch trong nước nếu chưa xét đến tỷ giá, chênh lệch phẩm cấp, cơ sở giá và chi phí thương mại.
Vì sao giá trong nước có thể giảm khi Robusta London tăng?
Giá kỳ hạn và giá vật chất có mối liên hệ chặt chẽ nhưng không phải lúc nào cũng biến động cùng chiều trong từng phiên.
Hợp đồng kỳ hạn phản ánh giao dịch trên sàn, với thời điểm giao hàng và điều kiện hợp đồng xác định. Trong khi đó, giá thu mua tại Tây Nguyên phản ánh thị trường cà phê nhân thực tế ở từng khu vực, nơi người mua còn phải cân đối hàng tồn kho, tiến độ giao nhận, chất lượng, nhu cầu xuất khẩu và khả năng huy động nguồn cung.
Trong giai đoạn chuyển sang vụ thu hoạch mới, lượng hàng chào bán có thể thay đổi theo tiến độ hái, phơi sấy và đưa cà phê ra thị trường. Tuy nhiên, chỉ từ một phiên giảm giá chưa thể xác định mức giảm hôm nay hoàn toàn do nguồn cung vụ mới, cũng không thể kết luận lực mua xuất khẩu đã suy yếu.
Với doanh nghiệp, điều cần theo dõi là chênh lệch giữa giá vật chất và giá kỳ hạn, thường được phân tích thông qua cơ sở giá (basis). Nếu giá sàn tăng nhưng giá thu mua địa phương vẫn giảm, cần kiểm tra đồng thời lượng hàng chào bán, mức giá người mua thực sự chấp nhận và điều kiện giao hàng thay vì chỉ nhìn bảng giá London.
Nguồn cung toàn cầu vẫn là biến số gây sức ép
Báo cáo tháng 9/2026 của Tổ chức Cà phê Quốc tế (ICO) ghi nhận chỉ số giá tổng hợp I-CIP bình quân tháng 9 ở mức 262,18 cent/pound, giảm 8,7% so với tháng 8. Cả bốn nhóm chỉ số cà phê của ICO đều giảm; nhóm Robusta giảm 7,3%, trong khi các nhóm Arabica giảm từ 8,1% đến 9,9%.
ICO cho biết lượng cà phê nhân xanh xuất khẩu toàn cầu trong tháng 8/2026 đạt 10,94 triệu bao loại 60 kg, tăng 15,6% so với cùng kỳ năm trước. Riêng Robusta tăng 22,4%, lên 4,36 triệu bao. Xuất khẩu cà phê của Việt Nam ở mọi dạng trong tháng đó tăng 48%, lên 2,24 triệu bao theo thống kê của ICO.
Các số liệu này cho thấy dòng hàng xuất khẩu tăng mạnh trong giai đoạn được thống kê, tạo thêm sức ép lên tâm lý thị trường. Tuy vậy, xuất khẩu tăng không đồng nghĩa toàn bộ thị trường chắc chắn dư cung trong mọi thời điểm: hàng xuất khẩu, tồn kho đạt chuẩn giao dịch trên sàn và lượng hàng sẵn có theo từng phẩm cấp là những đại lượng khác nhau.
Brazil và triển vọng vụ 2026/27
Theo ước tính của cơ quan cung ứng quốc gia Brazil (Conab) công bố ngày 24/09/2026, sản lượng cà phê Brazil năm 2026 dự kiến đạt 67,6 triệu bao, tăng 19,6% so với năm 2025 và là mức cao kỷ lục trong chuỗi thống kê của cơ quan này. Trong đó, Arabica được ước tính đạt 48,2 triệu bao, còn Conilon đạt 19,4 triệu bao.
Triển vọng sản lượng lớn hơn, đặc biệt ở Arabica, là một yếu tố gây áp lực lên giá kỳ hạn. Tuy nhiên, số liệu sản lượng của một vụ mùa không cho biết chính xác lượng hàng sẽ được đưa ra thị trường trong từng tuần. Tiến độ xuất khẩu, chất lượng hạt, tồn kho và nhu cầu mua bù hợp đồng vẫn có thể làm giá biến động mạnh trong ngắn hạn.
Đối với Việt Nam, bản tin Reuters đăng ngày 19/10/2026 cho biết các đại diện ngành hàng dự kiến sản lượng niên vụ 2026/27 nhìn chung ổn định so với vụ trước, trong khi dự báo tháng 5 của USDA lạc quan hơn, ở mức 32,5 triệu bao loại 60 kg. Đây là các ước tính có phạm vi và thời điểm công bố khác nhau, không nên xem chúng là số liệu sản lượng đã được xác nhận.
Rủi ro El Niño đối với vụ 2027/28 cũng đang được giới sản xuất quan tâm. Dù vậy, tại thời điểm hiện nay, chưa đủ cơ sở để định lượng chính xác tác động lên sản lượng Việt Nam. Yếu tố thời tiết có thể tạo phần bù rủi ro cho giá kỳ hạn, nhưng không nên được sử dụng như bằng chứng rằng giá sẽ lập tức đảo chiều tăng.
Ba yếu tố cần theo dõi trong những tuần tới
- Tiến độ thu hoạch và chất lượng hàng vụ mới: theo dõi lượng hàng thực sự được đưa ra thị trường, điều kiện phơi sấy và sự khác biệt về chất lượng giữa các vùng.
- Dòng xuất khẩu và tồn kho: theo dõi dữ liệu xuất khẩu mới của Việt Nam, Brazil và thống kê tồn kho đạt chuẩn trên các sàn. Sự tăng lên của nguồn hàng giao dịch được có thể gây sức ép lên giá kỳ hạn, nhưng cần xác nhận qua dữ liệu cập nhật.
- Chênh lệch giá nội địa, tỷ giá và hợp đồng kỳ hạn: đối chiếu giá thu mua với kỳ hạn phù hợp, tỷ giá VND/USD, điều kiện giao hàng và mức giá người mua thực tế chấp nhận. Không dùng giá sàn đơn lẻ để quyết định giá mua hoặc bán vật chất.
Góc nhìn quản trị rủi ro
Trong ngắn hạn, thị trường vẫn có cơ sở để biến động mạnh theo tiến độ nguồn cung và các thông tin về mùa vụ. Dữ liệu ngày 28/10 cho thấy áp lực giảm đang hiện diện rõ hơn ở giá Arabica New York và giá thu mua trong nước, trong khi Robusta London chỉ tăng nhẹ. Một phiên tăng của Robusta không đủ xác nhận xu hướng phục hồi bền vững.
Đối với người trồng và đại lý, việc chia nhỏ lượng bán theo nhu cầu tiền mặt và kế hoạch giao hàng có thể giúp giảm rủi ro phải quyết định toàn bộ sản lượng tại một thời điểm. Đối với nhà rang và doanh nghiệp xuất khẩu, nên tách biệt quyết định mua hàng vật chất với quyết định phòng hộ giá kỳ hạn, đồng thời kiểm tra rủi ro tỷ giá và thời điểm giao hàng.
Không có một mức giá mục tiêu đáng tin cậy chỉ từ dữ liệu một ngày. Kịch bản thị trường cần được cập nhật khi có giá đóng cửa mới, dữ liệu xuất khẩu, tiến độ thu hoạch và thông tin thời tiết được xác nhận.
Để so sánh diễn biến gần nhất, có thể xem thêm phân tích thị trường cà phê ngày 27/10/2026 và đối chiếu với bảng giá cà phê hôm nay trước khi đưa ra quyết định giao dịch.